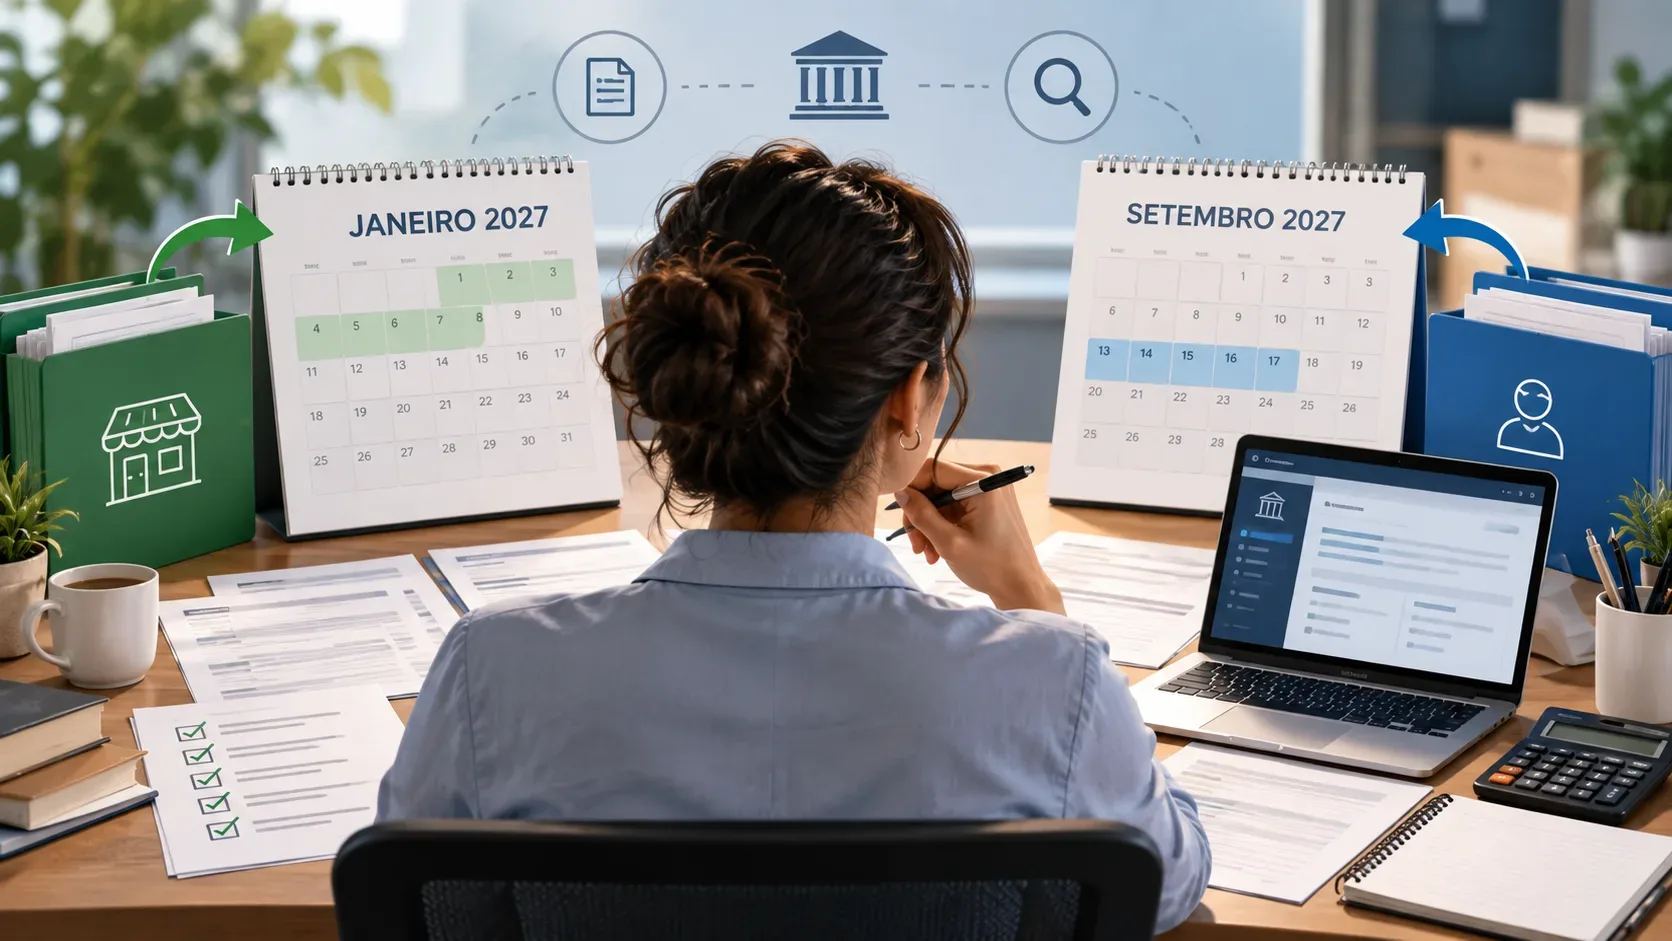
Para 2027, los dos plazos no compiten entre sí: la solicitud para ingresar o volver al Simples Nacional, en las situaciones alcanzadas por la nueva regla, debe presentarse del 1 al 30 de septiembre de 2026. En cambio, la solicitud de encuadramiento en el Simei, sistema de recaudación del MEI, continúa en enero de 2027, hasta el último día hábil del mes. La Receita Federal de Brasil publicó la aclaración el 25 de septiembre porque había contribuyentes intentando solicitar el Simei en septiembre.
En la fecha de publicación de este artículo, 26 de septiembre de 2026, la ventana del Simples Nacional para 2027 sigue abierta y termina el 30 de septiembre. La clave es identificar qué situación registral corresponde al CNPJ antes de acceder al servicio.
Simples Nacional y Simei no son la misma opción
El Simples Nacional es el régimen tributario destinado a microempresas y pequeñas empresas que cumplen los requisitos legales. El Simei es el sistema de recaudación en valores fijos mensuales aplicable al Microemprendedor Individual, MEI, siempre que el empresario cumpla los requisitos del MEI y sea optante por el Simples Nacional.
Por eso, el cambio que adelantó a septiembre la opción por el Simples Nacional no trasladó el Simei al mismo mes. Para 2027, la Receita separa los calendarios: septiembre de 2026 para determinadas solicitudes del Simples Nacional y enero de 2027 para el encuadramiento en el Simei.
Quién debe hacer qué para 2027
| Situación del contribuyente | Qué debe hacer | Ventana | Canal oficial | Efecto esperado |
|---|---|---|---|---|
| Microempresa o pequeña empresa que no es optante por el Simples Nacional y quiere ingresar en 2027 | Solicitar la opción por el Simples Nacional | 1 al 30/09/2026 | Portal do Simples Nacional, servicio “Solicitação de Opção pelo Simples Nacional” | Si se aprueba, la opción produce efectos desde el 01/01/2027 |
| Empresa ya optante por el Simples Nacional, sin registro de exclusión futura | No necesita repetir la opción únicamente por el cambio de año | Sin nueva solicitud anual de permanencia | Consultar situación y comunicaciones en el Portal do Simples Nacional cuando sea necesario | Permanece en el régimen mientras no exista una exclusión o salida válida |
| Empresa optante con registro de exclusión futura y que quiere permanecer en el Simples en 2027 | Presentar una nueva solicitud de opción y resolver los impedimentos aplicables | Hasta el 30/09/2026 | Portal do Simples Nacional | El ingreso o la permanencia en 2027 depende de la aprobación |
| Empresario individual ya inscrito en el CNPJ que quiere entrar en el Simei | Solicitar encuadramiento en el Simei | Enero de 2027, hasta el último día hábil | Portal do Simples Nacional, “Solicitação de Enquadramento no Simei” | Si se aprueba, el encuadramiento produce efectos desde el primer día del año calendario |
| Nuevo MEI formalizado por el Portal do Empreendedor | No utiliza la ventana anual para una solicitud separada de Simei | En el momento de la formalización | Portal do Empreendedor, dentro del flujo de apertura | La opción por el Simei es automática desde la inscripción en el CNPJ si se cumplen los requisitos |
Qué cambia para quien ya está en el Simples Nacional
La Receita Federal informa que la empresa que ya está en el Simples Nacional no necesita presentar una nueva opción para continuar en el régimen, salvo que exista en el registro una exclusión futura. Esto evita una interpretación frecuente de la nueva regla: septiembre no se convirtió en un mes de renovación obligatoria para todos los optantes.
Quien tenga una exclusión futura registrada debe revisar su situación específica y no esperar hasta enero para intentar mantener el Simples Nacional en 2027. La solicitud relacionada con el Simples debe respetar la ventana de septiembre de 2026.
¿Y el MEI que fue excluido y quiere volver en 2027?
Este es el caso en el que los dos calendarios pueden aparecer para el mismo contribuyente. En un documento de preguntas y respuestas publicado en 2026, la Receita Federal indica que el contribuyente excluido del Simples Nacional con efectos desde el 01/01/2027 puede presentar una nueva opción por el Simples durante septiembre de 2026. Para volver también al Simei, la solicitud de encuadramiento como MEI se realiza en enero de 2027.
En otras palabras, para un MEI excluido que quiera regresar a ambos encuadramientos, no basta con esperar a enero: la etapa del Simples Nacional puede tener que realizarse en septiembre, mientras que la etapa del Simei continúa en enero. El análisis de deudas, cuestiones registrales y otros impedimentos sigue formando parte del procesamiento de cada solicitud.
Dónde solicitar la opción por el Simples Nacional
El Portal do Simples Nacional dispone de un área de Opção con servicios de solicitud, seguimiento y cancelación mientras el pedido esté en análisis y se cumplan las condiciones aplicables. El propio portal informa que, para empresas ya constituidas, la solicitud correspondiente al año siguiente pasó a presentarse entre el 1 y el 30 de septiembre, con efectos desde el primer día del año calendario siguiente.
- Acceda al Portal do Simples Nacional.
- Entre en los servicios de opción por el Simples Nacional.
- Use “Solicitação de Opção pelo Simples Nacional” cuando su situación requiera una nueva solicitud.
- Siga el procesamiento en el servicio de acompañamiento de la formalización de la opción.
- Si existen impedimentos, resuélvalos dentro del plazo aplicable y vuelva a consultar la solicitud.
El portal también permite el acceso mediante código de acceso e indica una alternativa por e-CAC. Como los requisitos pueden variar según la situación registral y fiscal, es importante acompañar la solicitud hasta el resultado final.
Dónde solicitar el encuadramiento en el Simei
El servicio específico es “Solicitação de Enquadramento no Simei”, disponible en el Portal do Simples Nacional entre el primer y el último día hábil de enero para el empresario individual ya inscrito en el CNPJ. El portal también permite acompañar la solicitud y, mientras esté en análisis y dentro del período de opción, cancelarla.
Quien acaba de abrir un nuevo MEI por el Portal do Empreendedor se encuentra en una situación diferente: la opción por el Simei forma parte de la formalización y es automática desde la inscripción en el CNPJ, siempre que se cumplan los requisitos.
No confunda la opción por el Simples con la elección sobre IBS y CBS
Septiembre de 2026 también es un período relevante para que las empresas del Simples Nacional evalúen cómo recaudarán el IBS y la CBS en 2027. Esta es una decisión distinta de la solicitud de ingreso al Simples Nacional y tampoco convierte al Simei en una opción de septiembre. La Receita también informa que el MEI no tiene la elección entre el régimen regular de IBS/CBS y la recaudación dentro del Simples.
Antes de abrir cualquier servicio, separe tres preguntas: ¿la empresa necesita ingresar o volver al Simples Nacional? ¿Necesita encuadrarse en el Simei? ¿O solamente está evaluando la forma de recaudación del IBS y la CBS? Cada acción tiene una finalidad diferente.
Lista rápida antes del plazo
- Compruebe si el CNPJ ya es optante por el Simples Nacional y si existe un registro de exclusión futura.
- Si la empresa necesita ingresar o volver al Simples en 2027, no espere hasta enero: la ventana termina el 30/09/2026.
- Si el objetivo es el encuadramiento en el Simei de un empresario individual ya inscrito, espere la ventana de enero de 2027.
- Si el contribuyente fue excluido del Simples y también quiere volver al Simei, revise las dos etapas, una en septiembre y otra en enero.
- Utilice los canales oficiales y acompañe el procesamiento, especialmente cuando existan cuestiones fiscales o registrales pendientes.
La aclaración de la Receita resuelve la principal duda del calendario de 2027: septiembre es el plazo del Simples Nacional en las situaciones previstas; enero sigue siendo el plazo del Simei. La acción correcta depende del estado actual del contribuyente, no solo de que la empresa sea descrita genéricamente como MEI o como empresa del Simples.
Fuentes y referencias
- Receita Federal de Brasil: la opción por el Simei permanece en enero, 25/09/2026
- Receita Federal de Brasil: plazo de septiembre para el Simples Nacional y decisiones de IBS/CBS para 2027
- Portal do Simples Nacional: servicios de opción por el Simples Nacional
- Portal do Simples Nacional: solicitud de encuadramiento en el Simei
- Gov.br: optar por el sistema de recaudación del MEI (Simei)
- Receita Federal de Brasil: preguntas y respuestas sobre exclusión y nueva opción para 2027